 דילוג לתוכן

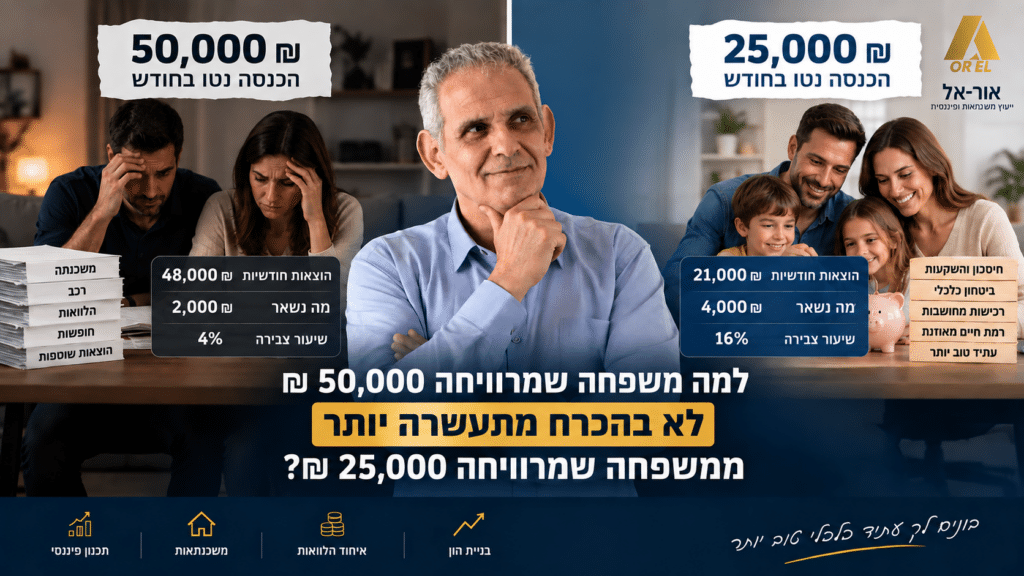
צבירת הון למשפחה אינה תלויה רק בגובה ההכנסה. משפחה שמרוויחה 50,000 ₪ בחודש לא בהכרח צוברת יותר הון ממשפחה שמרוויחה 25,000 ₪.
הכנסה גבוהה היא יתרון. אבל הכנסה גבוהה אינה בהכרח הון גבוה.
הכנסה גבוהה והון גבוה הם שני דברים שונים
כשאנחנו פוגשים אדם שמרוויח 40,000 או 50,000 ₪ בחודש, הנטייה הטבעית היא לחשוב שהוא "מסודר".
אבל אני מעדיף להסתכל על נתון אחר.
לא רק כמה כסף נכנס לחשבון בכל חודש, אלא כמה נשאר, כמה חובות יש למשפחה, כמה היא חוסכת, אילו נכסים היא צברה, מה גובה המשכנתה וההלוואות , ומה יקרה אם ההכנסה תרד למשך מספר חודשים.
אפשר להרוויח הרבה מאוד כסף ועדיין להיות במרחק משכורת אחת או שתיים מבעיה תזרימית.
ומצד שני, אפשר להרוויח הרבה פחות ולבנות לאורך השנים בסיס כלכלי יציב.
בואו ניקח שתי משפחות
המספרים בדוגמה הבאה נועדו להמחשה בלבד, אבל הם ממחישים היטב מדוע גובה ההכנסה לבדו לא מספר את הסיפור הכלכלי של המשפחה.
משפחה א׳ : הכנסה של 50,000 ₪
עם השנים ההכנסה גדלה , אבל יחד איתה גדלה גם רמת החיים. בית גדול יותר, משכנתה גבוהה יותר, רכבים, חופשות והתחייבויות נוספות.
הכנסה נטו: 50,000 ₪
הוצאות והתחייבויות: 48,000 ₪
צבירה חודשית: 2,000 ₪
שיעור צבירה: 4%
משפחה ב׳ : הכנסה של 25,000 ₪
המשפחה חיה ברמת חיים טובה, אבל שומרת על פער קבוע בין ההכנסות להוצאות ונמנעת ככל האפשר מהתחייבויות צרכניות מיותרות.
הכנסה נטו: 25,000 ₪
הוצאות והתחייבויות: 21,000 ₪
צבירה חודשית: 4,000 ₪
שיעור צבירה: 16%
למרות שמשפחה א׳ מרוויחה פי שניים, משפחה ב׳ מפנה בכל חודש פי שניים לבניית הון.
50,000 ₪ הכנסה ← 2,000 ₪ צבירה בחודש
25,000 ₪ הכנסה ← 4,000 ₪ צבירה בחודש
מה קורה אחרי עשר שנים?
נניח, לצורך המחשה בלבד, ששתי המשפחות פשוט צוברות את הכסף במשך עשר שנים, בלי להביא בחשבון תשואה, ריבית, מס או אינפלציה.
משפחה א׳ : 50,000 ₪ הכנסה
2,000 ₪ × 12 חודשים × 10 שנים
240,000 ₪
צבירה לאחר 10 שנים
משפחה ב׳ : 25,000 ₪ הכנסה
4,000 ₪ × 12 חודשים × 10 שנים
480,000 ₪
צבירה לאחר 10 שנים
המשפחה שהרוויחה חצי מההכנסה צברה בדוגמה שלנו פי שניים כסף.
כמובן שבחיים האמיתיים החישוב מורכב יותר. יש תשואות, מיסוי, אינפלציה, שינויים בהכנסה, נכסים, משכנתאות והוצאות בלתי צפויות. אבל העיקרון נשאר:
גובה ההכנסה חשוב, אבל הפער שמצליחים לייצר בין ההכנסות להוצאות חשוב לא פחות.
המלכודת: ככל שמרוויחים יותר , מוציאים יותר
לתופעה הזאת קוראים לעיתים "אינפלציית סגנון חיים".
קיבלנו העלאה במשכורת? אפשר לשדרג את הרכב.
העסק התחיל להכניס יותר? עוברים לבית גדול יותר.
נכנס בונוס? מזמינים חופשה.
אין שום פסול בליהנות מהכסף שאנחנו עובדים קשה כדי להרוויח.
הבעיה מתחילה כאשר כל גידול בהכנסה הופך כמעט מיד לגידול קבוע בהוצאות.
אם ההכנסה עלתה ב־5,000 ₪ וההוצאות עלו ב־4,500 ₪, המצב הכלכלי שלנו לא השתפר בצורה דרמטית כפי שנדמה לנו.
רמת החיים עלתה. יכולת צבירת ההון כמעט שלא השתנתה.
למה זה מסוכן דווקא למשפחות בעלות הכנסה גבוהה?
עלייה בהכנסה לא בונה הון אוטומטית.
מה שקובע הוא כמה מהעלייה בהכנסה נשארת אצלכם.
דווקא הכנסה גבוהה יכולה לייצר תחושת ביטחון.
הבנק מאפשר לעיתים מסגרות אשראי גבוהות יותר, קל יותר לעמוד בהחזרים, ואפשר לקחת על עצמנו התחייבויות גדולות יותר.
וכאן בדיוק עלולה להיווצר המלכודת.
משפחה יכולה להחזיק בית יקר, שני רכבים, משכנתא גבוהה ומספר הלוואות ,ועדיין להרגיש שהכול בשליטה, משום שההכנסה החודשית מאפשרת לה לעמוד בתשלומים.
כל עוד שתי המשכורות נכנסות בכל חודש, הכול יכול להיראות בסדר.
אבל מה קורה במקרה של ירידה בהכנסה, פיטורים, תקופה חלשה אצל עצמאי, הוצאה משפחתית גדולה או אירוע בלתי צפוי?
פתאום מתברר שהכנסה גבוהה יצרה רמת חיים גבוהה, אבל לא בהכרח חוסן כלכלי.
מה אני רואה בעבודה עם משפחות?
לא פעם מגיעות אליי משפחות עם הכנסות גבוהות מאוד, שעל הנייר אמורות להיות במצב מצוין. אבל כשפותחים את המספרים מגלים משכנתא, הלוואות, רכבים והתחייבויות חודשיות שמשאירים מעט מאוד מרווח נשימה. הבעיה במקרים האלה היא לא בהכרח גובה ההכנסה, אלא כמה ממנה כבר משועבד להוצאות ולהתחייבויות.
הון לא מודדים רק לפי מה שיש בבנק
אחד המדדים שכדאי לכל משפחה להכיר הוא השווי הנקי.
הוא נותן תמונה רחבה יותר מהיתרה שאנחנו רואים בחשבון הבנק, משום שהוא בוחן מצד אחד את מה שצברנו , ומצד שני את מה שאנחנו עדיין חייבים.
שווי נכסים – סך ההתחייבויות = שווי נקי
לדוגמה, אם למשפחה יש נכסים בשווי כולל של 3 מיליון ₪, אבל כנגדם משכנתה והלוואות בסך 2 מיליון ₪, השווי הנקי שלה הוא כמיליון ₪.
לכן, כשאנחנו מדברים על צבירת הון, לא מספיק לשאול:
"כמה אנחנו מרוויחים?"
כדאי להתחיל לשאול:
"האם השווי הנקי שלנו גדל משנה לשנה?"
זו כבר שאלה אחרת לגמרי.
גם סוג החוב משנה
לא כל חוב הוא בהכרח רע.
משכנתא שנלקחה בצורה מחושבת לצורך רכישת נכס אינה זהה להלוואה שנלקחה כדי לממן צריכה שוטפת.
הבעיה מתחילה כאשר משפחה משתמשת באשראי כדי להשלים באופן קבוע את הפער בין רמת החיים שלה לבין ההכנסה שלה.
מינוס מוביל להלוואה.
ההלוואה מגדילה את ההוצאה החודשית.
אחרי תקופה נוצר שוב מינוס.
ואז לוקחים הלוואה נוספת.
במקרים מסוימים מגיעים בהמשך למחזור משכנתא או לאיחוד הלוואות.
פעולות כאלה יכולות להיות נכונות מאוד כאשר הן נעשות כחלק מתוכנית מסודרת, אבל הן אינן יכולות להחליף שינוי בהתנהלות.
אם סוגרים חובות אבל לא מטפלים בסיבה שיצרה אותם, יש סיכוי טוב שהחובות יחזרו.
אז מה באמת משפיע על צבירת הון למשפחה?
1. ליצור פער קבוע בין ההכנסה להוצאה
2. להפוך את הצבירה לאוטומטית
3. לא לתת לכל עלייה בהכנסה להפוך לעלייה ברמת החיים
4. לנהל נכון התחייבויות
5. לבנות קרן חירום
6. לבדוק את השווי הנקי לפחות פעם בשנה
אז מה באמת גורם למשפחה לצבור הון?
אין כאן פתרון קסם, ובוודאי שאין צורך להפוך את החיים לתוכנית קיצוצים אחת גדולה.
צבירת הון נבנית בעיקר מהרגלים פשוטים שחוזרים על עצמם לאורך זמן.
1. ליצור פער קבוע בין ההכנסה להוצאה
המטרה הראשונה היא לא "להיות עשירים". המטרה היא לייצר עודף חודשי אמיתי שאפשר להפנות לבניית הון , גם אם מתחילים בסכום קטן.
2. להפוך את הצבירה לאוטומטית
במקום לחכות לסוף החודש ולראות מה נשאר, אפשר להחליט מראש על סכום שמופנה לחיסכון או לבניית הון. מה שלא הופך להרגל, בדרך כלל נעלם בתוך ההוצאות השוטפות.
3. לא לתת לכל עלייה בהכנסה להפוך לעלייה ברמת החיים
קיבלתם תוספת של 3,000 ₪ להכנסה? לא חייבים לחסוך את כולה. אפשר ליהנות מחלק ממנה ולהפנות חלק אחר לצבירה. כך גם רמת החיים משתפרת וגם ההון ממשיך לגדול.
4. לנהל נכון התחייבויות
ריבית על הלוואות היא כסף שלא מצטבר אצלכם. לכן חשוב מדי פעם לבדוק את המשכנתא, ההלוואות ומסגרות האשראי ולשאול האם מבנה החוב עדיין מתאים למצב המשפחה.
5. לבנות קרן חירום
צבירת הון לא מתחילה רק בהשקעות. לפני הכול צריך חוסן. קרן חירום נזילה יכולה למנוע מצב שבו אירוע בלתי צפוי מחזיר את המשפחה להלוואות ולאשראי יקר.
6. לבדוק את השווי הנקי לפחות פעם בשנה
רשמו את הנכסים והחסכונות, ומולם את יתרת המשכנתא וההלוואות. חזרו על הבדיקה בעוד שנה. אם השווי הנקי גדל בצורה עקבית , אתם כנראה בכיוון הנכון.
ומה לגבי השקעות?
השקעות יכולות להיות חלק חשוב מאוד מתהליך צבירת ההון, אבל הן אינן מתקנות תזרים שאינו מאוזן.
לפני ששואלים "איפה אפשר לקבל את התשואה הגבוהה ביותר?", אני חושב שכדאי לשאול:
כמה כסף אני מסוגל להפנות באופן עקבי לבניית הון בלי לפגוע ביציבות הכלכלית של המשפחה?
רק לאחר מכן אפשר לבחון את האפשרויות המתאימות, בהתאם לצרכים, לטווח הזמן ולרמת הסיכון של כל משפחה.
ומה הקשר למשכנתא?
עבור משפחות רבות בישראל, המשכנתא היא אחת ההחלטות הפיננסיות הגדולות ביותר בחיים.
לכן היא משפיעה ישירות גם על היכולת לצבור הון.
משכנתא גדולה מדי יכולה להשאיר משפחה עם הכנסה גבוהה מאוד אבל עם מעט מאוד אוויר בכל חודש.
מצד שני, תכנון נכון של המשכנתא צריך להתחשב לא רק בשאלה "כמה הבנק מוכן לתת לי?", אלא גם בשאלה:
איזה החזר מאפשר לי לחיות היום ובמקביל להמשיך לבנות את העתיד שלי?
גם בנק ישראל מדגיש את החשיבות של בחינת יכולת ההחזר ושל השוואת תנאי המשכנתה לאורך זמן.
זו בעיניי אחת השאלות החשובות ביותר בתכנון המשכנתא.
מה אני רואה אצל משפחות עם הכנסות גבוהות?
במהלך העבודה שלי עם משפחות אני פוגש לא מעט אנשים עם הכנסות שנראות מצוין על הנייר.
לפעמים מדובר בשכירים בתפקידים בכירים, לפעמים בעצמאים ולפעמים בשילוב של השניים.
הם לא בהכרח בזבזנים, ובדרך כלל גם לא הייתה החלטה אחת גדולה שהביאה אותם למצב הזה.
מה שקרה הוא הרבה יותר פשוט : רמת החיים גדלה בהדרגה יחד עם ההכנסה.
עוד התחייבות.
עוד שדרוג.
רכב יקר יותר.
משכנתא גדולה יותר.
עוד הלוואה קטנה ש"אנחנו יכולים לעמוד בה".
כל החלטה בפני עצמה נראית סבירה. אבל אחרי מספר שנים הם מגלים שלמרות שהקריירה התקדמה וההכנסה עלתה משמעותית, תחושת הביטחון הכלכלי שלהם לא גדלה באותו הקצב.
ומנגד, אני פוגש משפחות עם הכנסות צנועות בהרבה שבנו לאורך השנים בסיס כלכלי יציב יותר בזכות עקביות, תכנון וקבלת החלטות מחושבת.
זו הסיבה שאני לא מתרשם רק מהשורה של ההכנסה.
אני רוצה לראות מה המשפחה מצליחה לבנות בעזרת ההכנסה הזאת.
5 שאלות שכדאי לכל משפחה לשאול את עצמה פעם בשנה
לא צריך אקסל מורכב כדי להתחיל לבדוק אם המשפחה באמת צוברת הון.
פעם בשנה, שבו יחד מול המספרים ושאלו את עצמכם חמש שאלות פשוטות:
1. כמה כסף נטו נכנס למשפחה בכל חודש?
לא רק המשכורת הקבועה. הסתכלו על ההכנסה המשפחתית הממוצעת לאורך מספר חודשים.
2. כמה באמת יוצא בממוצע בכל חודש?
כולל משכנתא, הלוואות, כרטיסי אשראי, ביטוחים, רכבים והוצאות שלא מגיעות בכל חודש.
3. כמה מההכנסה שלנו הופך בכל חודש להון?
כמה כסף אנחנו מצליחים להפנות באופן עקבי לחיסכון, השקעה או הקטנת התחייבויות?
4. מה סך החובות וההתחייבויות שלנו?
בדקו את יתרת המשכנתא, ההלוואות והתחייבויות האשראי , לא רק את גובה ההחזר החודשי.
5. האם השווי הנקי שלנו היום גבוה יותר מאשר לפני שנה?
זו אולי השאלה החשובה ביותר. אם ההכנסה עלתה אבל השווי הנקי כמעט לא השתנה, כדאי לבדוק לאן הכסף הולך.
אם אתם לא יודעים לענות כרגע על כל השאלות האלה, זה לא אומר שאתם במצב כלכלי רע.
זה פשוט אומר שיש לכם נקודת התחלה טובה לעשות סדר.
המטרה היא לא לדעת כמה אתם מרוויחים. המטרה היא לדעת האם אתם מתקדמים.
שאלות נפוצות על הכנסה וצבירת הון
האם הכנסה גבוהה מבטיחה צבירת הון גבוהה יותר?
לא. הכנסה גבוהה מעניקה למשפחה פוטנציאל גדול יותר לצבור הון, אבל התוצאה תלויה גם בגובה ההוצאות, בהתחייבויות, בחובות ובסכום שהמשפחה מצליחה להפנות באופן עקבי לחיסכון ולבניית הון.
מהו שיעור הצבירה של המשפחה?
שיעור הצבירה הוא החלק מתוך ההכנסה שהמשפחה אינה צורכת ומצליחה להפנות לבניית הון. לדוגמה, משפחה שמכניסה 25,000 ₪ ומצליחה לצבור 4,000 ₪ בחודש מפנה כ־16% מהכנסתה לצבירה.
איך יודעים אם המצב הכלכלי שלנו באמת משתפר?
אחד המדדים שכדאי לבדוק הוא השינוי בשווי הנקי לאורך זמן. אם שווי הנכסים והחסכונות גדל ובמקביל החובות קטנים, השווי הנקי של המשפחה עשוי לעלות גם בלי עלייה משמעותית בהכנסה.
האם כדאי קודם לחסוך או לסגור הלוואות?
אין תשובה אחת שמתאימה לכל משפחה. צריך לבחון בין היתר את עלות ההלוואות, הריביות, התזרים החודשי, החיסכון הקיים והצורך בקרן חירום. לעיתים הקטנת חוב יקר תהיה בעדיפות גבוהה, ובמקרים אחרים חשוב לשמור במקביל גם על נזילות.
האם מחזור משכנתא יכול לעזור בצבירת הון?
במקרים מסוימים כן. מחזור משכנתא עשוי לשפר את מבנה ההלוואה, להפחית עלויות או להתאים את ההחזר החודשי למצב המשפחה. עם זאת, צריך לבדוק את העלות הכוללת של המשכנתא ולא להסתפק רק בשאלה האם ההחזר החודשי ירד.
כמה צריך להרוויח כדי להתחיל לצבור הון?
אין רמת הכנסה אחת שממנה מתחילים לצבור הון. גם משפחה עם הכנסה גבוהה יכולה לסיים כל חודש ללא עודף, ומשפחה עם הכנסה נמוכה יותר יכולה לייצר פער קבוע בין ההכנסות להוצאות. נקודת ההתחלה היא להבין את המספרים ולנסות ליצור עודף שמתאים ליכולת המשפחה.
השורה התחתונה: הכנסה היא רק חלק מהמשוואה
הכנסה גבוהה היא יתרון משמעותי. היא מאפשרת למשפחה יותר אפשרויות, יותר גמישות ויכולת גבוהה יותר להתמודד עם הוצאות.
אבל הכנסה לבדה אינה בונה הון.
בסופו של דבר, מה שמשפיע על העתיד הכלכלי של המשפחה הוא השילוב בין ההכנסה, רמת ההוצאות, החובות וההתחייבויות , ובעיקר היכולת להשאיר לאורך זמן פער שמופנה לבניית הון.
לכן, במקום להשוות את המשכורת שלנו למשכורת של אחרים, כדאי לשאול שאלה פשוטה יותר:
האם המצב הכלכלי שלנו היום טוב יותר ממה שהיה לפני שנה?
אם התשובה היא כן , אנחנו כנראה מתקדמים בכיוון הנכון.
ואם התשובה היא לא, הכנסה גבוהה יותר לא תמיד תהיה הפתרון. לפעמים צריך קודם להבין לאן הכסף הולך.
רוצים לעשות סדר במספרים?
אם אתם מרוויחים יפה אבל מרגישים שבסוף החודש לא נשאר מספיק, או שהמשכנתא וההלוואות תופסות חלק גדול מדי מההכנסה, אפשר להתחיל מבדיקה של התמונה המלאה.
אני משה ועקנין, יועץ משכנתאות ופיננסים ובעלים של אור-אל ייעוץ משכנתאות ופיננסים. אני מלווה משפחות בתכנון משכנתאות, מחזור, איחוד הלוואות והתנהלות פיננסית.
אפשר לפנות אליי לשיחת היכרות ולבדוק יחד מה נכון במקרה שלכם.
המידע במאמר הוא כללי ונועד להמחשה בלבד. הוא אינו מהווה ייעוץ השקעות, ייעוץ פנסיוני או המלצה המתאימה לצרכים האישיים של אדם מסוים.